Garantie PTIA : quels sont les critères réels pour protéger votre prêt immobilier ?
Qu'est-ce que la PTIA au sens médical et juridique ?
La Perte Totale et Irréversible d'Autonomie, ou PTIA, est une garantie exigée par les banques lors de la souscription d'un prêt immobilier. Ce filet de sécurité protège votre patrimoine en cas d'aléa grave. Comprendre ses critères de déclenchement et ses distinctions avec les autres garanties d'invalidité permet de sécuriser votre avenir financier. La PTIA correspond au stade le plus élevé de l'invalidité. Pour être reconnue, elle doit répondre à des critères stricts, alignés sur la classification de la Sécurité sociale, et se définit par l'incapacité totale et définitive à exercer une activité rémunérée, couplée à la nécessité d'une assistance quotidienne.
Estimation PTIA
Montant estimé de l'indemnisation
*Ce calcul est une estimation basée sur la formule : Capital restant dû × Quotité. Veuillez consulter votre contrat pour les conditions spécifiques.
Les critères de reconnaissance de la PTIA
Pour qu'un assureur valide l'état de PTIA, deux conditions cumulatives doivent être remplies. D'abord, vous devez être classé par la Sécurité sociale en invalidité de 3e catégorie, ce qui correspond à un taux d'invalidité de 100 %. Ensuite, vous devez présenter une dépendance fonctionnelle, c'est-à-dire l'impossibilité totale d'effectuer au moins trois des cinq actes ordinaires de la vie courante, tels que se laver, s'habiller, se déplacer, s'alimenter ou se lever et se coucher, sans l'aide d'une tierce personne. Le diagnostic est posé après la consolidation de votre état de santé, une fois que votre condition médicale est stabilisée et qu'aucune évolution positive n'est plus à prévoir.
Le fonctionnement de la garantie dans l'assurance emprunteur
Une fois la PTIA constatée, la garantie prend le relais pour assurer le remboursement de votre crédit immobilier. Ce mécanisme évite que l'emprunteur ou sa famille ne soit contraint de vendre le bien immobilier suite à une perte de revenus brutale.
La quotité : le paramètre clé de votre indemnisation
Le montant remboursé par l'assureur dépend directement de la quotité d'assurance souscrite lors de la signature du contrat. Si vous avez assuré votre prêt à 100 %, l'assureur prendra en charge la totalité du capital restant dû au moment du sinistre. En cas d'emprunt à deux, avec une répartition de 50 % chacun, l'assureur ne remboursera que la moitié du capital restant dû en cas de PTIA de l'un des deux emprunteurs.
Remboursement du capital vs prise en charge des échéances
La plupart des contrats prévoient un remboursement direct du capital restant dû à la banque, ce qui solde le prêt. Certains contrats peuvent toutefois opter pour la prise en charge des mensualités tant que l'état d'invalidité persiste. Il est crucial de vérifier cette modalité dans vos conditions particulières.
PTIA, IPT, IPP, ITT : comment distinguer ces garanties ?
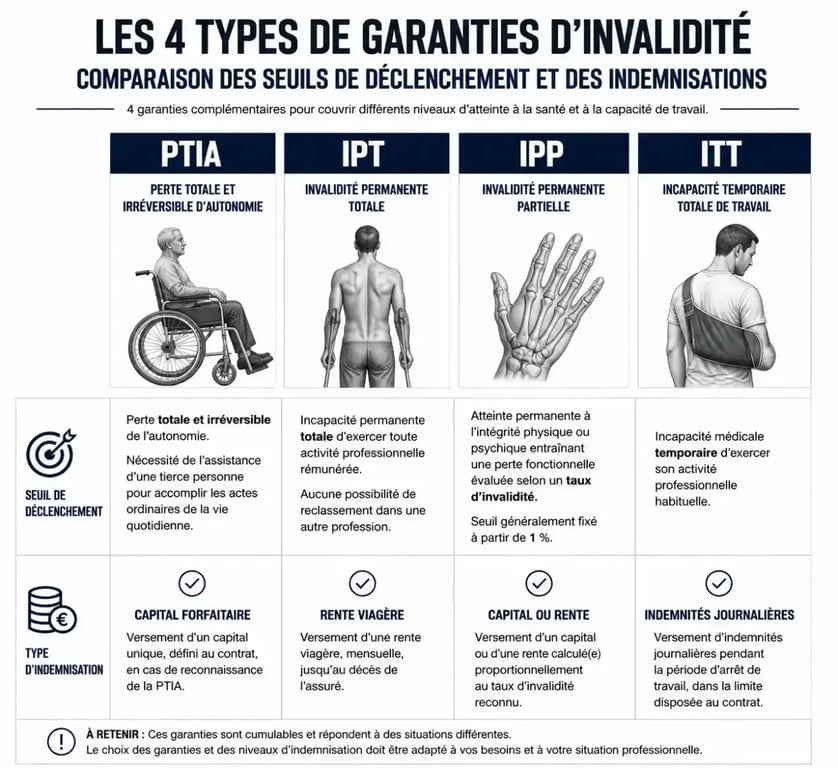
Il est fréquent de confondre la PTIA avec d'autres garanties d'assurance, alors que les seuils de déclenchement diffèrent radicalement. La PTIA est la seule qui exige une dépendance totale, là où l'IPT peut être activée dès que votre capacité de travail est réduite des deux tiers, sans pour autant nécessiter l'aide d'autrui pour les gestes du quotidien.
| Garantie | Seuil de déclenchement | Indemnisation |
|---|---|---|
| PTIA | 100 % d'invalidité + assistance tierce | Remboursement total du capital |
| IPT (Invalidité Permanente Totale) | Dès 66 % d'invalidité | Variable selon le contrat |
| IPP (Invalidité Permanente Partielle) | Entre 33 % et 66 % | Indemnisation partielle |
| ITT (Incapacité Temporaire Totale) | Incapacité temporaire de travail | Prise en charge des échéances |
Délais, exclusions et limites d'âge
La mise en œuvre de la garantie PTIA est encadrée par des délais et des conditions spécifiques qui varient d'un contrat à l'autre. Le délai de carence est la période suivant la signature du contrat pendant laquelle la garantie ne s'applique pas, généralement entre 1 et 12 mois pour la maladie, mais souvent nul en cas d'accident. La franchise est le délai qui s'écoule entre la constatation médicale de l'invalidité et le début effectif de l'indemnisation. La plupart des contrats excluent la pratique de certains sports à risques, les professions dangereuses ou encore les conséquences liées à la consommation de stupéfiants. Il est possible, sous réserve d'une surprime, de racheter certaines de ces exclusions.
Parcours de prise en charge et protection de la personne
Lorsque la PTIA survient, la priorité est la mise en place d'un accompagnement adapté. Au-delà du remboursement du crédit, la personne touchée fait face à un changement radical de son quotidien. L'administration d'une vie qui semble soudainement devoir être protégée derrière un masque de formalités juridiques devient une étape pour sécuriser l'avenir. Ce voile procédural est la clé pour activer des dispositifs de protection comme le mandat de protection future ou l'habilitation familiale. Ces outils permettent à un proche d'agir au nom de la personne en situation de dépendance, évitant ainsi le recours à des mesures plus contraignantes comme la tutelle, tout en garantissant que les décisions financières et médicales restent alignées avec les intérêts de l'assuré. En complément de l'assurance, plusieurs aides publiques existent pour soutenir les personnes en perte d'autonomie : l'APA pour les plus de 60 ans, la PCH pour les moins de 60 ans, et la MTP versée par la Sécurité sociale aux invalides de 3e catégorie.
Que faire en cas de difficulté ou de refus de l'assureur ?
Si l'assureur refuse de reconnaître l'état de PTIA, vous disposez de recours. La première étape consiste à demander une expertise médicale contradictoire en faisant appel à un médecin expert indépendant. En cas de désaccord persistant, vous pouvez saisir le service réclamation de votre assureur, puis le médiateur de l'assurance. Si aucune solution amiable n'est trouvée, le tribunal judiciaire reste la voie ultime pour faire valoir vos droits en vous appuyant sur les rapports médicaux et les conditions générales de votre contrat.